

คปภ. เร่งปฏิรูปกฎหมายประกันภัยกลุ่มที่ 2 ยกระดับกำกับดูแลเชิงป้องกัน รับมือ 6 Mega-Risks เสริมแกร่งความมั่นคงธุรกิจ
ชูแนวคิด “เห็นความเสี่ยงก่อน เข้าแก้ไขก่อนเกิดความเสียหาย” รับมือเศรษฐกิจผันผวน สังคมสูงวัย ภัยพิบัติ และภัยไซเบอร์ มุ่งสร้างระบบประกันภัยไทยเป็น National Risk Buffer ของประเทศ
นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เปิดเผยทิศทางการพัฒนาระบบประกันภัยไทย ภายใต้หัวข้อ “อนาคตประกันภัยไทย: เมื่อความเสี่ยงใหม่กำลังเปลี่ยนวิธีคิดของผู้บริโภค” ในงาน Insurance Communication Forum 2026 จัดโดยสมาคมประกันวินาศภัยไทย เมื่อวันที่ 8 ตุลาคม 2569 ณ โรงแรมอีสติน แกรนด์ สาทร กรุงเทพฯ โดยเน้นย้ำการเสริมสร้างเสถียรภาพทางการเงินของบริษัทประกันภัย ควบคู่กับการยกระดับการบริหารความเสี่ยงและการกำกับดูแลเชิงป้องกัน เพื่อสร้างความเชื่อมั่นและรักษาความสามารถในการให้ความคุ้มครองประชาชนในระยะยาว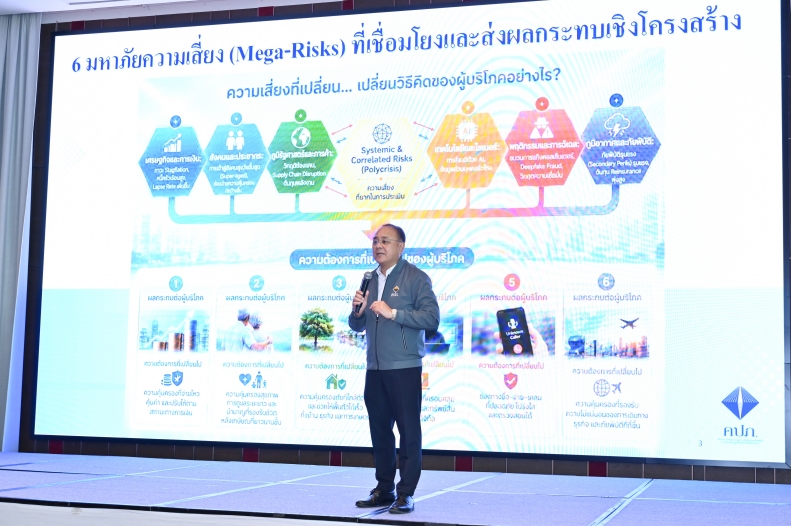
เลขาธิการ คปภ. ระบุว่า ปัจจุบันอุตสาหกรรมประกันภัยกำลังเผชิญความเสี่ยงใหม่ที่มีความซับซ้อนและเชื่อมโยงกันมากขึ้น โดยมี 6 Mega-Risks สำคัญที่ส่งผลต่อทั้งพฤติกรรมผู้บริโภค ต้นทุนการดำเนินธุรกิจ และความสามารถในการรับประกันภัย ได้แก่
- ความเสี่ยงด้านเศรษฐกิจและการเงิน จากเศรษฐกิจเติบโตช้า เงินเฟ้อ หนี้ครัวเรือน และความผันผวนของตลาดการเงิน ซึ่งอาจทำให้ประชาชนต้องเลือกระหว่างการชำระหนี้กับการรักษาความคุ้มครอง ขณะที่บริษัทประกันภัยต้องรับมือกับความผันผวนของผลตอบแทนการลงทุนและต้นทุนสินไหมทดแทน
- ความเสี่ยงด้านสังคมและประชากร จากการเข้าสู่สังคมสูงวัย โดยคาดว่าภายในปี 2583 ผู้สูงอายุจะมีสัดส่วนเกือบ 28% ของประชากร ส่งผลให้ความต้องการประกันสุขภาพและประกันบำนาญเพิ่มขึ้น ขณะที่ฐานลูกค้าวัยทำงานมีแนวโน้มลดลง
- ความเสี่ยงด้านภูมิอากาศและภัยพิบัติ ทั้งน้ำท่วม พายุ ไฟป่า และแผ่นดินไหว ซึ่งอาจสร้างความเสียหายเป็นวงกว้างและเพิ่มภาระค่าสินไหมทดแทน รวมถึงต้นทุนประกันภัยต่อ (Reinsurance) ทำให้ความคุ้มครองที่ช่วยให้ประชาชนและธุรกิจฟื้นตัวจากภัยพิบัติได้รวดเร็วมีความสำคัญมากขึ้น
- ความเสี่ยงด้านเทคโนโลยีและไซเบอร์ จากการรั่วไหลของข้อมูล การโจมตีด้วยมัลแวร์เรียกค่าไถ่ (Ransomware) และการปลอมแปลงภาพหรือเสียงด้วยเทคโนโลยี Deepfake ซึ่งเป็นความท้าทายต่อบริษัทประกันภัยที่จัดเก็บข้อมูลส่วนบุคคลและข้อมูลสุขภาพจำนวนมาก
- ความเสี่ยงด้านการฉ้อฉล โดยเฉพาะการใช้ AI สร้างภาพ เสียง และวิดีโอปลอมเพื่อหลอกลวง ซึ่งตรวจสอบได้ยากขึ้น ทำให้บริษัทประกันภัยจำเป็นต้องพัฒนาระบบตรวจจับและคาดการณ์การฉ้อฉล (Predictive Fraud Detection) พร้อมเพิ่มความปลอดภัยของข้อมูลและธุรกรรม
- ความเสี่ยงด้านภูมิรัฐศาสตร์ จากสงครามและความขัดแย้งระหว่างประเทศที่ส่งผลต่อราคาพลังงาน การขนส่ง และห่วงโซ่อุปทาน ตลอดจนเพิ่มความไม่แน่นอนให้ธุรกิจประกันภัยทางทะเลและการบิน
ความเสี่ยงทั้ง 6 ด้านสะท้อนว่า บริษัทประกันภัยไม่สามารถพึ่งพาการประเมินความเสี่ยงจากข้อมูลในอดีตเพียงอย่างเดียว แต่ต้องมีฐานะการเงินและเงินกองทุนที่แข็งแกร่ง พร้อมระบบบริหารความเสี่ยงที่สามารถคาดการณ์และรองรับความเสียหายขนาดใหญ่ได้ โดยไม่กระทบต่อการจ่ายค่าสินไหมทดแทนและภาระผูกพันที่มีต่อผู้เอาประกันภัย
ปฏิรูปกฎหมายกลุ่มที่ 2 เพิ่มประสิทธิภาพกำกับดูแลเชิงป้องกัน
เพื่อรับมือกับความท้าทายดังกล่าว สำนักงาน คปภ. เดินหน้าปรับปรุงพระราชบัญญัติประกันชีวิตและพระราชบัญญัติประกันวินาศภัย โดยมุ่งเน้นกฎหมายกลุ่มที่ 2 ซึ่งเกี่ยวข้องกับการเสริมสร้างเสถียรภาพและความมั่นคงของบริษัทประกันภัย เพื่อยกระดับมาตรฐานการกำกับดูแลให้สอดคล้องกับสภาพแวดล้อมทางธุรกิจและมาตรฐานสากล
แนวทางสำคัญครอบคลุมการกำหนดคุณสมบัติของผู้บริหารและผู้ถือหุ้นรายใหญ่ การส่งเสริมความเป็นอิสระของบุคลากรวิชาชีพสำคัญ เช่น นักคณิตศาสตร์ประกันภัย การดำรงเงินกองทุนให้เหมาะสมกับระดับความเสี่ยง ตลอดจนการจัดเก็บและเปิดเผยข้อมูลอย่างมีประสิทธิภาพ รวมถึงการกำหนดมาตรการแทรกแซงเมื่อบริษัทเริ่มมีปัญหาด้านฐานะการเงิน
เป้าหมายสำคัญคือการเปลี่ยนจากการกำกับดูแลที่เน้นแก้ไขปัญหาภายหลัง ไปสู่การตรวจจับสัญญาณความเสี่ยงและเข้าแทรกแซงได้ตั้งแต่ระยะเริ่มต้น ลดโอกาสเกิดความเสียหายที่อาจส่งผลกระทบต่อผู้เอาประกันภัยและเสถียรภาพของระบบโดยรวม
นอกจากการปรับปรุงกฎหมายแล้ว สำนักงาน คปภ. ยังให้ความสำคัญกับการยกระดับการบริหารความเสี่ยงแบบองค์รวม (Enterprise Risk Management: ERM) และการประเมินความเสี่ยงและความมั่นคงทางการเงินของบริษัทด้วยตนเอง (Own Risk and Solvency Assessment: ORSA) โดยผลักดันให้บริษัทประกันภัยเชื่อมโยงการบริหารความเสี่ยงเข้ากับกลยุทธ์ธุรกิจ การบริหารเงินกองทุน และการตัดสินใจของคณะกรรมการบริษัท
ขณะเดียวกัน ยังพัฒนาเครื่องมือ Risk Heatmap เพื่อวิเคราะห์และจัดลำดับความเสี่ยง รวมถึงการประเมินระดับความเสี่ยงโดยรวมของบริษัท (Composite Risk Rating: CRR) ด้วยการบูรณาการข้อมูลด้านความเสี่ยง ฐานะการเงิน และผลการดำเนินธุรกิจ เพื่อให้การกำกับดูแลสอดคล้องกับระดับความเสี่ยงของแต่ละบริษัทมากขึ้น
อีกหนึ่งกลไกสำคัญคือการทดสอบภาวะวิกฤต (Stress Test) ทั้งในระดับอุตสาหกรรมและระดับบริษัท เพื่อประเมินความเพียงพอของเงินกองทุน (Solvency) สภาพคล่อง (Liquidity) และความพร้อมของมาตรการบริหารจัดการเมื่อเกิดวิกฤต (Management Action) ช่วยให้บริษัทประกันภัยสามารถรองรับสถานการณ์รุนแรงและปฏิบัติตามภาระผูกพันต่อผู้เอาประกันภัยได้อย่างต่อเนื่อง
มุ่งสร้างระบบประกันภัยเป็น National Risk Buffer ของประเทศ
การยกระดับกฎหมายและกลไกกำกับดูแลดังกล่าว เป็นส่วนหนึ่งของแผนพัฒนาการประกันภัย ฉบับที่ 5 (พ.ศ. 2569–2573) ซึ่งมุ่งพัฒนาระบบประกันภัยไทยให้มีความมั่นคง แข็งแกร่ง และพร้อมรองรับความเสี่ยงรูปแบบใหม่ รวมถึงภัยพิบัติขนาดใหญ่
เป้าหมายระยะยาวคือการผลักดันให้อุตสาหกรรมประกันภัยทำหน้าที่เป็น National Risk Buffer หรือกลไกรองรับแรงกระแทกจากความเสี่ยงที่ส่งผลกระทบต่อเศรษฐกิจและสังคมของประเทศ ควบคู่กับการพัฒนาระบบข้อมูลและกลไกบริหารจัดการภัยพิบัติ เพื่อเพิ่มขีดความสามารถในการรองรับความเสียหาย บรรเทาผลกระทบ และสนับสนุนการฟื้นตัวของประชาชนและภาคธุรกิจ
นายชูฉัตรกล่าวทิ้งท้ายว่า “ความมั่นคงของบริษัทประกันภัยถือเป็นรากฐานสำคัญของความเชื่อมั่นต่อระบบประกันภัย สำนักงาน คปภ. จึงมุ่งพัฒนากฎหมายและยกระดับการกำกับดูแลเชิงป้องกัน เพื่อให้สามารถมองเห็นและบริหารจัดการความเสี่ยงได้อย่างทันท่วงที ควบคู่กับการเสริมสร้างศักยภาพของบริษัทประกันภัยให้สามารถปฏิบัติตามภาระผูกพันต่อผู้เอาประกันภัย และร่วมขับเคลื่อนระบบประกันภัยไทยให้เป็นกลไกสำคัญในการบริหารจัดการความเสี่ยงของประเทศได้อย่างมั่นคงและยั่งยืน”